Fiskalizacija 2.0: eRačuni i priprema za 2027.
Račun stigne elektronički, a netko ga ipak otvori, prepiše podatke u računovodstveni program i pošalje kolegi na odobrenje. Promijenio se način dostave, ali posao nakon primitka ostao je isti.
Fiskalizacija 2.0 dobar je povod da se taj dio procesa uredi. Posebno sada, prije sljedeće faze koja počinje 1. siječnja 2027. Za malu tvrtku ili obrt korisno je odvojiti dva pitanja: kako ispuniti obveze razmjene eRačuna i kako smanjiti ručni rad koji slijedi nakon toga.
Što vrijedi u 2026., a što od 2027.
Za tuzemne poslovne transakcije obuhvaćene sustavom, Porezna uprava navodi dvije faze:
- Od 1. siječnja 2026. obveznici PDV-a izdaju, zaprimaju i fiskaliziraju eRačune. Obuhvaćeni porezni obveznici izvan sustava PDV-a zaprimaju ih i fiskaliziraju zaprimanje.
- Od 1. siječnja 2027. na obuhvaćene obveznike izvan sustava PDV-a proširuje se i obveza izdavanja te fiskalizacije izdavanja eRačuna.
Ovo je pregled poslovanja u Hrvatskoj. S računovođom provjerite koje su vaše transakcije obuhvaćene i koje iznimke vrijede; računi građanima i prekogranično poslovanje nisu isti slučaj kao domaći B2B eRačun.
Zašto PDF nije eRačun
eRačun sadrži strukturirane podatke koje program može izravno obraditi. PDF prikazuje račun čovjeku, ali sam po sebi nije strukturirani eRačun. Tu razliku objašnjava vodič Porezne uprave.
Za automatizaciju je to važno: dobavljača, stavke, iznose i datume iz eRačuna čitamo iz podataka. Nema potrebe prvo pretvarati račun u sliku pa AI-jem ponovno prepoznavati ono što je već zapisano u poljima.
Ako u istom procesu postoje PDF-ovi i skenirani računi koji se smiju koristiti, za njih se može dodati prepoznavanje podataka. Nakon čitanja oba puta mogu voditi prema istim poslovnim provjerama.
MIKROeRAČUN već omogućuje izdavanje
Ne treba čekati siječanj da biste upoznali alat. Porezna uprava omogućila je izdavanje i fiskalizaciju izdanih eRačuna u MIKROeRAČUN-u 20. listopada 2026., prije početka nove obveze. Dostupne su i službene upute za izdavanje.
Besplatna aplikacija namijenjena je korisnicima koji nisu u sustavu PDV-a i nisu javni naručitelji, uz propisane uvjete korištenja. Pristupa joj se kroz ePoreznu; pojedinosti su na stranici MIKROeRAČUN-a.
Ako imate malo računa i jednostavan postupak odobravanja, prvo provjerite zadovoljava li to rješenje vaše potrebe. Dodatna integracija ima smisla kad uklanja konkretno usko grlo, primjerice ponovno unošenje podataka u drugi program.
Gdje automatizacija pomaže nakon primitka
Tehnički zaprimljen račun još ne govori je li roba isporučena, odgovara li cijena dogovoru i tko treba odobriti trošak. To su zasebne poslovne provjere.
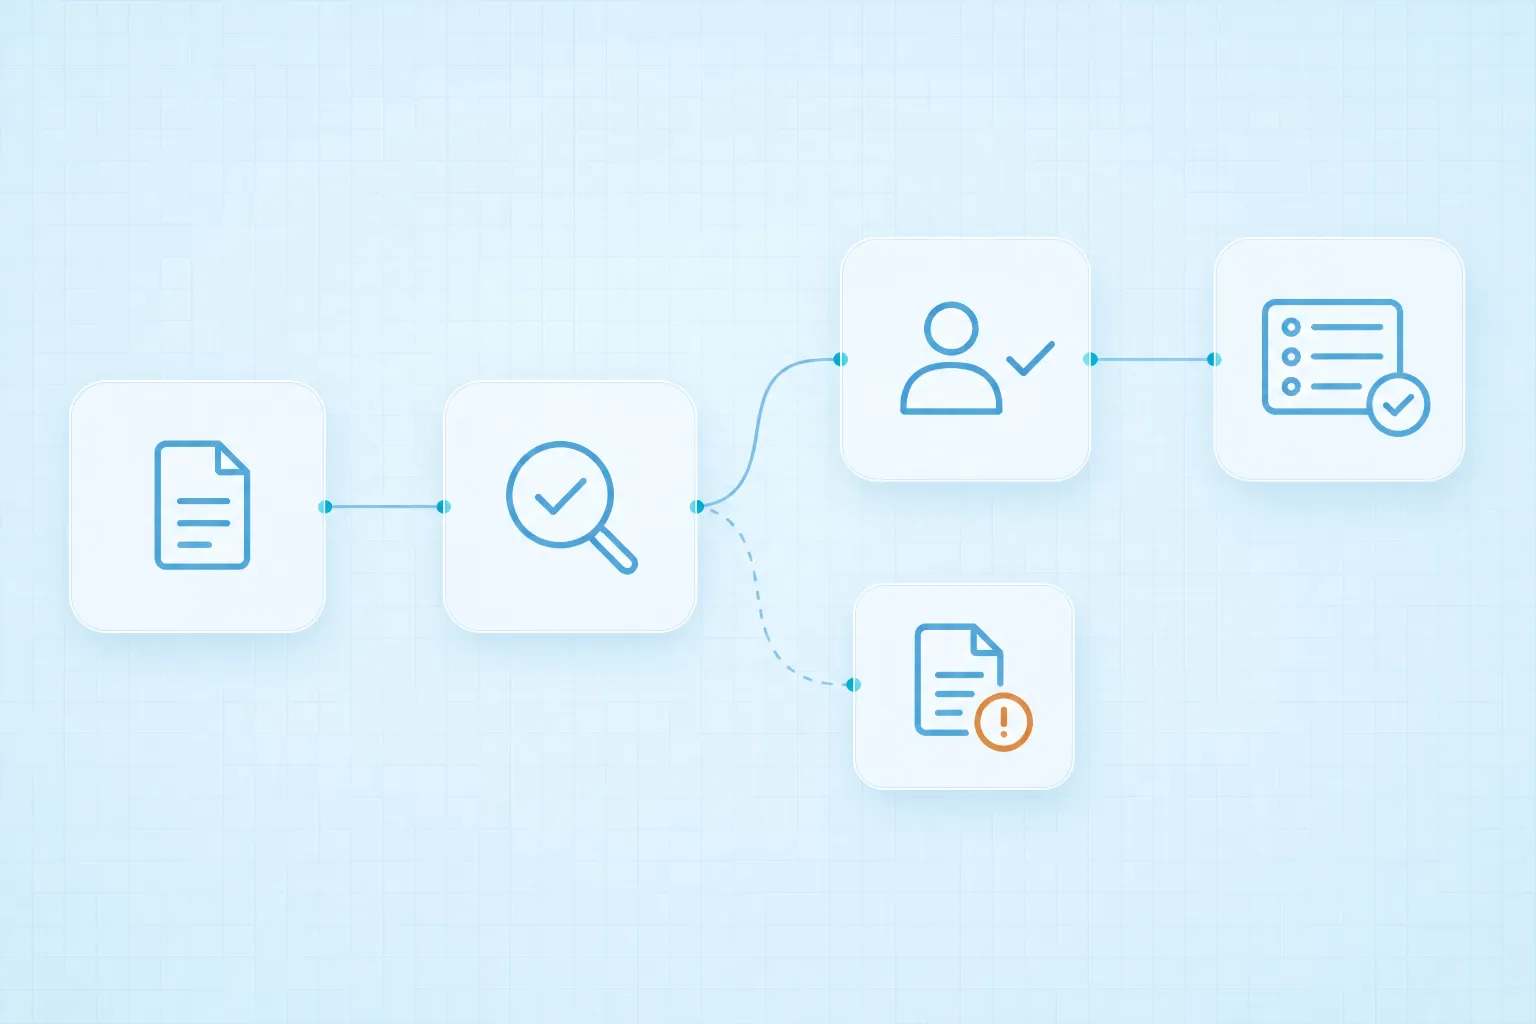
Koristan tijek rada može povezati sljedeće korake:
- Preuzeti račun. Iz servisa za razmjenu eRačuna preko dostupne integracije ili podržanog izvoza, uz provjeru mogućnosti konkretnog pružatelja.
- Provjeriti podatke. Postoji li dobavljač u šifrarniku, je li račun već obrađen i slažu li se stavke s narudžbom ili ugovorom?
- Zatražiti odobrenje. Odgovorna osoba dobiva račun i kontekst potreban za odluku, primjerice u Teamsu ili e-poštom.
- Predati podatke računovodstvu. Odobreni podaci ulaze u postojeći program putem API-ja, uvoza ili softverskog robota, ovisno o sustavu.
- Sačuvati trag obrade. Uz izvorni dokument ostaju status, rezultat provjera i zapis odobrenja. Neuspjeli unos vraća se na pregled.
Pravila određuju što može proći automatski. Nepoznat dobavljač, mogući duplikat ili razlika prema narudžbi trebaju dobiti razlog zaustavljanja i osobu koja ih rješava. Sam ponovni pokušaj nakon greške ne smije stvoriti još jedan unos.
Interno odobravanje pritom ne zamjenjuje fiskalizaciju i eIzvještavanje niti smije odgađati njihove zakonske rokove. Ti se dijelovi usklađuju s odabranim rješenjem za eRačune i računovođom.
Primjer: račun koji odstupa od narudžbe
Zamislimo malo poduzeće koje naručuje uredski materijal. Stigne eRačun poznatog dobavljača, ali količina jedne stavke veća je nego na narudžbi.
Automatizacija pročita podatke i pronađe narudžbu, no zaustavi predaju u računovodstveni program. Osoba koja je naručila robu dobije račun i označenu razliku. Ona provjerava je li dodatna roba stvarno naručena i isporučena te odlučuje što dalje. Nakon odluke tijek nastavlja obradu ili račun ostaje u redu za rješavanje.
Ovo je ilustrativan primjer, a ne rezultat projekta za klijenta. Koje se razlike toleriraju i tko ih odobrava dogovara se za vaš proces.
Što provjeriti prije kraja godine
- S računovođom: koje nove obveze vrijede za vas od 2027. i tko prati njihovo izvršavanje?
- U rješenju za eRačune: jesu li primitak, izdavanje, fiskalizacija i potrebna ovlaštenja pravilno postavljeni?
- U šifrarniku proizvoda i usluga: jesu li stavke povezane s odgovarajućim važećim KPD oznakama? Porezna uprava na stranici o eRačunu navodi i promjene KPD-a koje stupaju na snagu 2027.
- U vlastitom timu: tko odobrava, tko obrađuje iznimke i tko preuzima posao kad ta osoba nije dostupna?
- Na probnom skupu dokumenata: što se događa s duplikatom, pogrešnim podatkom ili neuspjelim unosom u računovodstveni program?
Za prvi korak odaberite jednu skupinu ulaznih računa. Zabilježite koliko ručnih koraka traže, gdje čekaju odobrenje i koliko ih završi na dodatnoj provjeri. Tako imate osnovu za procjenu isplativosti i kasniju usporedbu.
Na stranici obrada ulaznih računa i eRačuna pokazujemo kako povezujemo primitak, provjere, odobravanje i unos u postojeći sustav. Ako vam računi već stižu elektronički, ali ih i dalje prepisujete, javite nam kako izgleda vaš postupak.
Podaci iz službenih izvora provjereni su 6. studenoga 2026.