Fiskalizacija 2.0: E-Rechnungen und Vorbereitung auf 2027
Eine Rechnung kommt elektronisch an. Trotzdem öffnet sie jemand, tippt die Daten ins Buchhaltungsprogramm und bittet einen Kollegen per E-Mail um Freigabe. Die Zustellung hat sich geändert, die Arbeit danach ist dieselbe geblieben.
Fiskalizacija 2.0 ist ein guter Anlass, diesen Teil des Ablaufs zu verbessern. Besonders jetzt, bevor am 1. Januar 2027 die nächste Phase beginnt. Für ein kleines Unternehmen oder einen Einzelunternehmer in Kroatien hilft es, zwei Fragen getrennt zu betrachten: Wie lassen sich die Pflichten zum Austausch von E-Rechnungen erfüllen, und wie lässt sich die anschließende Handarbeit reduzieren?
Was 2026 gilt und was sich 2027 ändert
Für inländische Geschäftsvorgänge, die unter das System fallen, nennt die kroatische Steuerverwaltung zwei Phasen:
- Seit dem 1. Januar 2026 stellen umsatzsteuerlich registrierte Unternehmen E-Rechnungen aus, empfangen und fiskalisieren sie. Erfasste Steuerpflichtige außerhalb des Umsatzsteuersystems empfangen E-Rechnungen und fiskalisieren deren Empfang.
- Ab dem 1. Januar 2027 müssen auch erfasste Steuerpflichtige außerhalb des Umsatzsteuersystems E-Rechnungen ausstellen und deren Ausstellung fiskalisieren.
Dieser Überblick betrifft Geschäftsvorgänge in Kroatien. Klären Sie mit Ihrer Buchhaltung, welche Transaktionen erfasst sind und welche Ausnahmen gelten. Rechnungen an Verbraucher und grenzüberschreitende Geschäfte sind anders zu behandeln als inländische B2B-E-Rechnungen.
Warum ein PDF keine E-Rechnung ist
Eine E-Rechnung enthält strukturierte Daten, die Software direkt verarbeiten kann. Ein PDF stellt die Rechnung für Menschen dar, ist für sich genommen aber keine strukturierte E-Rechnung. Diesen Unterschied erläutert der Leitfaden der Steuerverwaltung.
Für die Automatisierung ist das entscheidend: Lieferant, Positionen, Beträge und Datumsangaben lassen sich aus den Rechnungsdaten lesen. Es ist unnötig, die Rechnung zuerst in ein Bild umzuwandeln und dann per KI Informationen zu erkennen, die bereits in Datenfeldern vorliegen.
Gehören zum selben Ablauf auch zulässige PDFs und gescannte Rechnungen, lässt sich für diese eine Datenerkennung ergänzen. Nach dem Auslesen können beide Wege in dieselben fachlichen Prüfungen münden.
MIKROeRAČUN kann bereits Rechnungen ausstellen
Sie müssen nicht bis Januar warten, um sich mit dem Werkzeug vertraut zu machen. Die Steuerverwaltung hat das Ausstellen und Fiskalisieren ausgestellter E-Rechnungen in MIKROeRAČUN am 20. Oktober 2026 freigeschaltet, noch vor Beginn der neuen Pflicht. Auch eine offizielle Anleitung zur Rechnungsausstellung ist verfügbar.
Die kostenlose Anwendung richtet sich unter den geltenden Nutzungsbedingungen an berechtigte Nutzer außerhalb des Umsatzsteuersystems, die keine öffentlichen Auftraggeber sind. Der Zugang erfolgt über ePorezna; Einzelheiten stehen auf der MIKROeRAČUN-Seite.
Bei wenigen Rechnungen und einem einfachen Freigabeprozess sollten Sie zuerst prüfen, ob diese Lösung Ihren Bedarf deckt. Eine zusätzliche Integration lohnt sich, wenn sie einen konkreten Engpass beseitigt, etwa die erneute Dateneingabe in ein anderes Programm.
Wo Automatisierung nach dem Empfang hilft
Der technische Empfang einer Rechnung sagt noch nichts darüber aus, ob die Ware geliefert wurde, der Preis der Vereinbarung entspricht oder wer die Kosten freigeben muss. Das sind eigenständige fachliche Prüfungen.
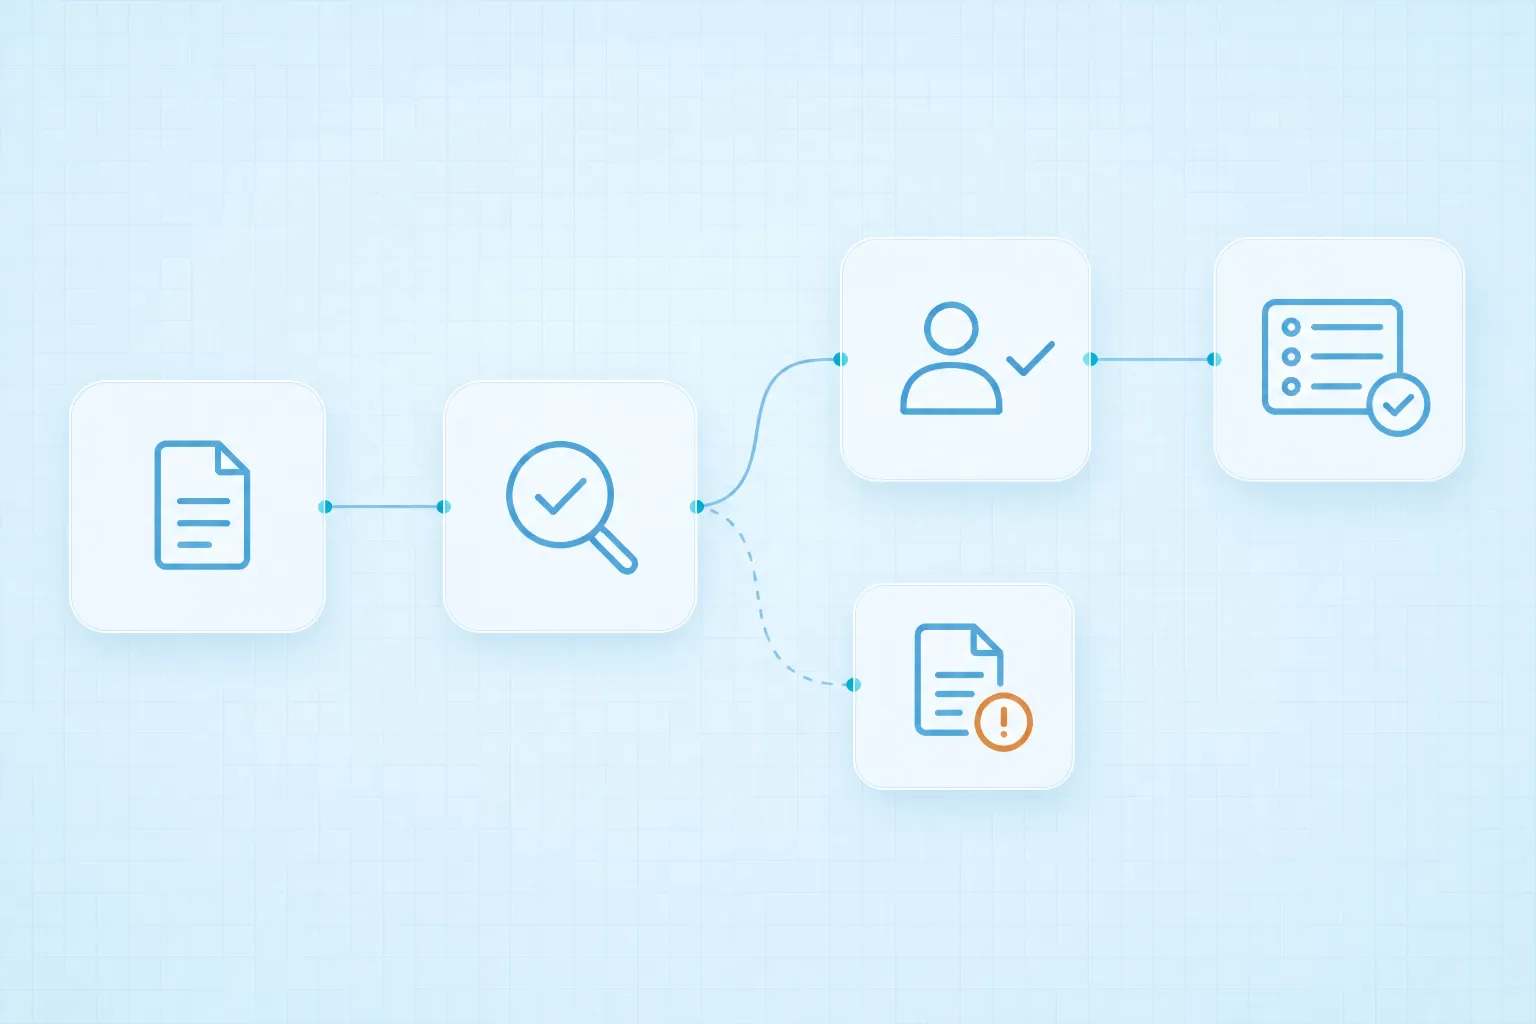
Ein sinnvoller Ablauf kann folgende Schritte verbinden:
- Rechnung abholen. Vom E-Rechnungsdienst über eine verfügbare Schnittstelle oder einen unterstützten Export. Welche Möglichkeiten bestehen, wird beim jeweiligen Anbieter geprüft.
- Daten prüfen. Ist der Lieferant im Stamm hinterlegt, wurde die Rechnung bereits verarbeitet und stimmen die Positionen mit Bestellung oder Vertrag überein?
- Freigabe anfordern. Die verantwortliche Person erhält die Rechnung mit den für die Entscheidung nötigen Informationen, beispielsweise in Teams oder per E-Mail.
- Daten an die Buchhaltung übergeben. Freigegebene Daten gelangen je nach System per API, Import oder Softwareroboter in das bestehende Programm.
- Verarbeitung dokumentieren. Status, Prüfergebnisse und Freigabeprotokoll bleiben beim Originaldokument erhalten. Fehlgeschlagene Buchungen werden zur Prüfung zurückgegeben.
Regeln bestimmen, was automatisch weiterlaufen darf. Ein unbekannter Lieferant, eine mögliche Dublette oder eine Abweichung von der Bestellung braucht einen nachvollziehbaren Grund für den Stopp und eine zuständige Person. Ein erneuter Versuch nach einem Fehler darf keinen zusätzlichen Eintrag erzeugen.
Die interne Freigabe ersetzt weder Fiskalisierung noch gesetzliche elektronische Meldungen und darf deren gesetzliche Fristen nicht verzögern. Diese Teile werden mit der gewählten E-Rechnungslösung und der Buchhaltung abgestimmt.
Beispiel: eine Rechnung weicht von der Bestellung ab
Stellen wir uns ein kleines Unternehmen vor, das Büromaterial bestellt. Eine E-Rechnung eines bekannten Lieferanten trifft ein, doch bei einer Position ist die Menge höher als in der Bestellung.
Die Automatisierung liest die Daten und findet die Bestellung, stoppt aber die Übergabe an das Buchhaltungsprogramm. Die Person, die bestellt hat, erhält die Rechnung mit der markierten Abweichung. Sie prüft, ob die zusätzliche Ware tatsächlich bestellt und geliefert wurde, und entscheidet über das weitere Vorgehen. Danach wird die Verarbeitung fortgesetzt oder die Rechnung bleibt zur Klärung in der Warteschlange.
Dies ist ein anschauliches Beispiel, kein Ergebnis eines Kundenprojekts. Welche Abweichungen zulässig sind und wer sie freigibt, wird für Ihren Prozess festgelegt.
Was Sie vor Jahresende prüfen sollten
- Mit Ihrer Buchhaltung: Welche neuen Pflichten gelten für Sie ab 2027, und wer überwacht deren Erfüllung?
- In der E-Rechnungslösung: Sind Empfang, Ausstellung, Fiskalisierung und die nötigen Berechtigungen korrekt eingerichtet?
- Im Produkt- und Leistungsstamm: Sind die Positionen den passenden, aktuell gültigen KPD-Klassifikationscodes zugeordnet? Die Steuerverwaltung nennt auf ihrer E-Rechnungsseite auch die KPD-Änderungen, die 2027 in Kraft treten.
- Im eigenen Team: Wer gibt frei, wer bearbeitet Ausnahmen und wer übernimmt bei Abwesenheit?
- Anhand einer Auswahl von Dokumenten: Was passiert bei einer Dublette, einem falschen Datenfeld oder einer fehlgeschlagenen Übergabe an das Buchhaltungsprogramm?
Beginnen Sie mit einer Gruppe von Eingangsrechnungen. Halten Sie fest, wie viele manuelle Schritte nötig sind, wo Rechnungen auf Freigabe warten und wie viele zusätzlich geprüft werden müssen. So entsteht eine Grundlage für die Wirtschaftlichkeitsbewertung und einen späteren Vergleich.
Auf unserer Seite zur Verarbeitung von Eingangsrechnungen und eRačun zeigen wir, wie wir Empfang, Prüfungen, Freigaben und die Übergabe an ein bestehendes System verbinden. Wenn Ihre Rechnungen bereits elektronisch ankommen, Sie die Daten aber weiterhin abtippen, beschreiben Sie uns Ihren Ablauf.
Angaben aus offiziellen Quellen geprüft am 6. November 2026.